Korea Business Review · Section
Global Radar
Standard글로벌 경제, 기술, 투자 흐름을 분석합니다.
Global Economy
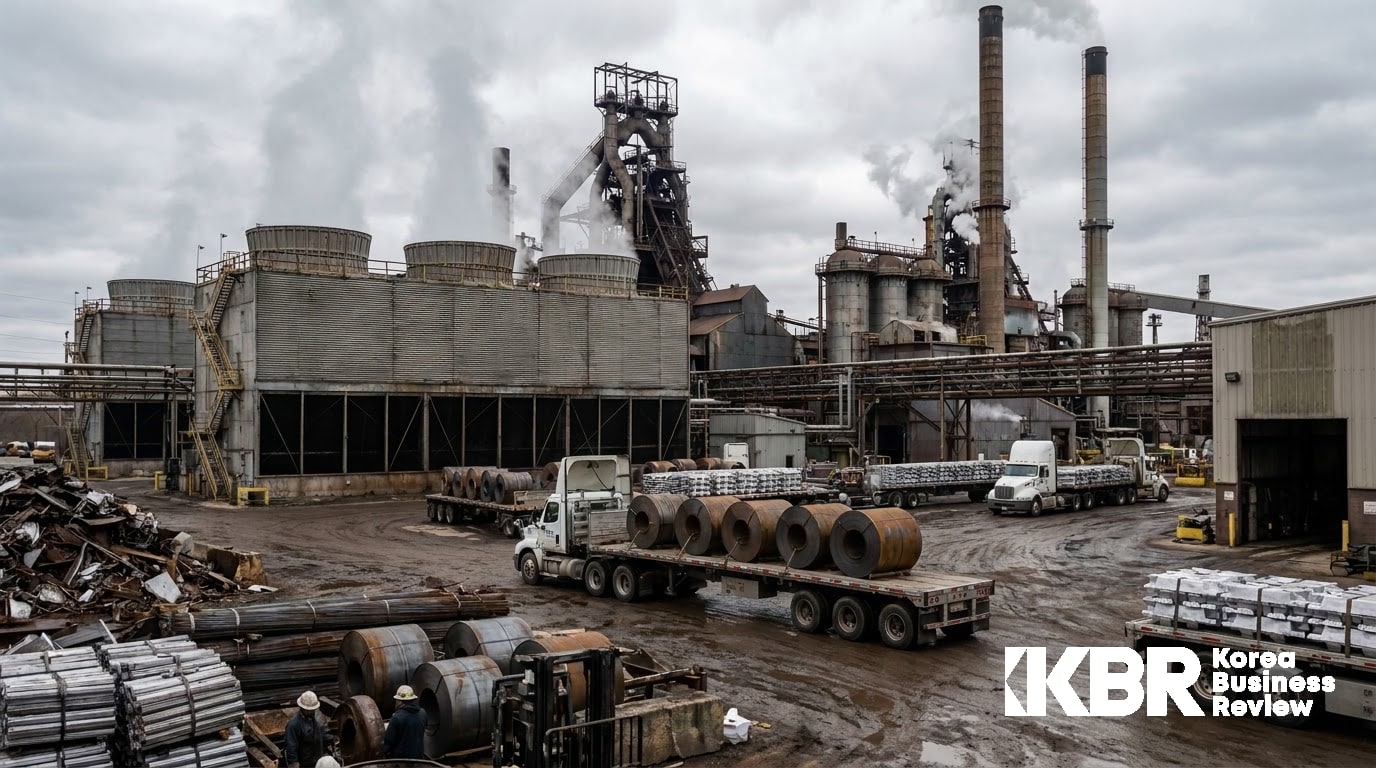
미국 제조업 PMI 54.6…신규주문 둔화에도 원가가 내려오지 않는 이유
미국 8월 제조업 PMI는 54.6으로 기준선 50을 웃돌며 확장 국면을 이어갔지만 7월보다는 낮아졌다. 신규주문 지수는 53.7로 내려가면서 수요가 증가하고는 있으나 증가 속도는 둔화하고 있음을 보여줬다. 투입가격 지수는 71.1로 7월과 같은 높은 수준을 유지해 제조업체의 원가 부담이 쉽게 완화되지 않고 있음을 나타냈다. 관세와 에너지 가격, 전자부품 공급 문제, 인건비 등이 동시에 작용하면서 주문 둔화와 비용 상승이 겹치는 모습이다. 한국 기업은 미국의 발주 변화와 관세 구조, 재고 보충 수요, 현지 원가 변화를 품목별로 점검할 필요가 있다.
강지혜 선임기자 · 2026. 09. 05.
Read more →
Biz / Investment
44%였던 전망이 70%로… 엔비디아 발언 한마디에 뒤집힌 AI 인프라 판도
류현진 선임기자 · 2026. 08. 29.

AI / Tech
해외 선진기업 AX, 어디까지 왔나…'심층 전환' 34% vs '표면적 활용' 37%, 격차가 드러난다
이우리 선임기자 · 2026. 08. 12.

AI / Tech
중국 제조업 AI 자동화, 어디까지 왔나…로봇 대량 보급과 휴머노이드 초기 상용화의 간극
강지혜 선임기자 · 2026. 08. 10.

Biz / Investment
60조를 삼킨 '나토의 벽'…캐나다는 왜 한화오션 대신 독일을 택했나
최수진 기자 · 2026. 07. 12.
Global Economy
중국의 조용한 무기, 희토류와 배터리 공급망…2026년 글로벌 산업의 최대 병목
중국은 2025년 10월 희토류 수출통제를 12종으로 확대하고 0.1% 역외적용까지 도입했으며, 관련 조치 상당수는 2026년 11월 10일까지 유예된 상태다. 일본은 유예 없이 실전 통제를 겪어 3~4월 대중 희토류 수입이 88%·82% 급감했고, 디스프로슘·터븀은 1월 이후 사실상 제로가 됐다. 희토류 가격은 연초 대비 급등했고, 중국 외 조달 물량에는 내수 대비 4~6배 프리미엄이 붙는 '이원화 시장'이 형성됐다. MP머티리얼즈와 라이너스가 탈중국 공급망의 첫 이정표를 세웠지만, 중국의 정제 점유율(약 91%)을 대체하기엔 아직 역부족이다. 한국 배터리 업계는 중국의 유예 만료(11월 10일)와 미국 FEOC 흑연 유예 만료(연말)라는 이중 시한 속에서 올해 안에 대체 공급망 골격을 갖춰야 한다.
이지영 기자 · 2026. 07. 10.

Global Economy
인하는 끝났다, 다음은 인상… 워시 연준이 되돌린 금리 방향
워시 체제 첫 FOMC에서 연준은 기준금리를 3.50~3.75%로 4회 연속 동결했지만, 점도표를 통해 연내 인상 가능성을 열어두며 완화 사이클 종료를 사실상 선언했다. 중동에서 미국·이란 간 군사 충돌로 국제 유가가 급등하고, 5월 물가 지표가 4%대 초반까지 올라가면서 인플레이션이 다시 가속되는 흐름이 나타나고 있다. 미국 고용지표가 5월에도 15만~20만 명 증가, 실업률 4%대 초중반으로 견조한 수준을 유지하면서 ‘물가 높고 고용도 탄탄한’ 조합이 금리 인하 명분을 약화시키고 있다. 한국은 기준금리 2.50%와 원·달러 1,530~1,560원, 소비자물가 3.2%라는 환경 속에서 환율·물가·가계부채를 동시에 고려해야 하는 한국은행의 통화정책 딜레마가 심화되고 있다. 미국 금리는 ‘높게 더 오래’에서 ‘더 높게’로 방향을 바꾸는 국면에 접어들었고, 기업과 투자자는 환헤지·자금조달·포트폴리오 전략을 ‘연내 인하’ 가정을 버리고 시나리오별 대응 체계 중심으로 재설계해야 할 시점이다.
강지혜 선임기자 · 2026. 07. 04.

Biz / Investment
아이폰 4대 중 1대가 인도산… 왜 세계는 인도에 줄을 서나
IMF 통계 개편과 루피화 약세로 인도 명목 GDP 순위는 6위로 내려갔지만, 실제 성장률·소비·투자 흐름은 견조해 체급은 계속 커지고 있다. 인도는 미·중 갈등 속에서 미국·EU와 동시에 통상 프레임워크를 진전시키며, 에너지·관세·디지털 규범을 둘러싼 핵심 협상 축으로 부상했다. 애플 아이폰의 약 4분의 1이 인도에서 조립될 정도로 제조 허브화가 가속 중이며, PLI 정책을 바탕으로 전자·반도체 생태계 확장을 시도하고 있다. 인도 증시는 외국인 매도·루피화 약세·밸류에이션 부담으로 변동성이 크지만, 국내 자금·국채의 글로벌 지수 편입 등으로 구조는 과거보다 견고해졌다. 한국 입장에서 인도는 수출 시장을 넘어 생산 거점·공급망 허브로 중요성이 커지고 있으며, 동시에 환율·부품 생태계·정책 일관성 리스크를 함께 관리해야 하는 시장으로 그려진다.
김민경 책임기자 · 2026. 07. 02.

Biz / Investment
AI IPO 열풍의 두 얼굴 — 중국은 5배 폭증, OpenAI는 상장 연기
2026년 6월 말 글로벌 AI 자본시장은 중국 AI·반도체 IPO 폭증과 OpenAI 상장 연기설에 따른 반도체주 급락이라는 상반된 신호를 동시에 보였다. 중국에서는 기술 자립 전략과 정책 지원을 배경으로 AI·반도체 기업의 본토 상장이 급증하며 산업 재편 흐름이 강화되고 있다. 반면 OpenAI 상장 연기 가능성과 키옥시아·소프트뱅크 급락은 투자자들이 AI 기업의 수익성과 상장 타이밍을 본격적으로 검증하기 시작했음을 보여준다. AI 투자가 버블인지 산업 재편인지는 단정하기 어렵지만, 시장은 이제 ‘AI 전체’가 아니라 실수요·현금흐름·계약의 질이 확인되는 기업을 선별하고 있다. 한국 메모리 기업에는 HBM 수요 확대라는 기회가 있지만, AI 수익성 의심·고객 집중·에너지 비용 상승에 따른 변동성 리스크도 동시에 커지고 있다.
류현진 선임기자 · 2026. 06. 27.

AI / Tech
글로벌 AI 스마트글래스, 어디까지 왔나… 메타 독주에 '균열', 삼성·구글·중국 삼파전
2013년 구글 글래스의 실패로 '시기상조' 취급받던 AI 스마트글래스가, 옴디아 기준 2025년 출하량 870만 대(전년比 322%↑)를 기록하며 가장 빠르게 성장하는 소비자 하드웨어로 재부상했다. 2025년 점유율 85%(옴디아)로 시장을 정의한 메타는 799달러짜리 '레이밴 디스플레이'와 EMG 손목 밴드로 디스플레이형에서 한발 앞섰고, IDC 기준 2026년 1분기에도 69.2%로 시장을 압도했다. 삼성·구글은 '안드로이드 XR' 플랫폼으로 반격에 나서, 5월 구글 I/O에서 '인텔리전트 아이웨어'를 공개했는데, 디자인 파트너로 한국 브랜드 젠틀몬스터가 선정되고 카카오·네이버까지 가세하며 한국이 밸류체인 전면에 섰다. 로키드·알리바바 등 중국 업체는 정면 가상 화면과 공격적 가격으로 추격 중이며, 애플은 2027년에야 안경형 제품을 내놓을 전망이라 2026년 시장은 '메타 독주'에서 '삼파전'으로 재편되고 있다. ASP가 4년 내 40% 하락할 것이란 전망 속에 경쟁축이 '하드웨어'에서 'AI 서비스·생태계'로 이동하고 있어, 디스플레이·광학·SoC·배터리 등 한국 소부장 기업과 디자인·콘텐츠 파트너에 새로운 기회가 열리고 있다.
강지혜 선임기자 · 2026. 06. 22.
